
原油:
(钟美燕,从业资格号:F3045334;交易咨询资格号:Z0002410)
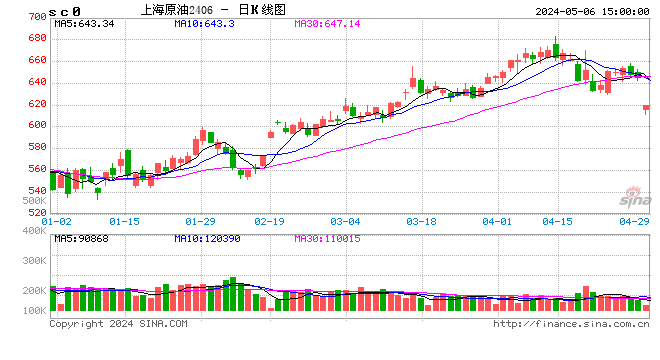
周三油价内外盘呈现分化,其中WTI 11月合约收盘上涨0.95美元至95.09美元/桶,涨幅1.01%。布伦特12月合约收盘上涨0.37美元至106.06美元/桶,涨幅0.35%。SC2611以733.9元/桶收盘,下跌22.3元/桶,跌幅2.95%。伊朗伊斯兰革命卫队发表声明说,一艘集装箱船在霍尔木兹海峡南部水域触雷后起火沉没。新加坡海事及港务管理局发表声明说,两艘在新加坡注册的集装箱船据报在通过霍尔木兹海峡时被不明投射物击中,其中一艘随后沉没。途经霍尔木兹海峡的船只遭到袭击,加上沙特阿拉伯与伊朗支持的胡塞武装相互袭击,地缘局势紧张推高油价。API公布的数据显示,上周美国原油和馏分油库存下降,而汽油库存则有所上升。截至10月9日当周,美国原油库存大幅减少了1110万桶。与前一周相比,汽油库存增加了110万桶,而馏分油库存则减少了约150万桶。IEA最新发布的月度石油市场报告显示,受中东和俄罗斯柴油出口持续受阻等因素影响,全球柴油市场供应紧张局面加剧,库存持续下降,柴油供应紧张态势预计将持续至2027年。报告预计,受中东局势导致石油产品供应受限、燃料价格飙升以及经济前景恶化影响,2026年全球石油需求同比日均减少260万桶,降至日均1.024亿桶。当前地缘持续扰动令油价重心受到支撑,延续震荡运行。
燃料油:
(杜冰沁,从业资格号:F3043760;交易咨询资格号:Z0015786)
周三,上期所燃料油主力合约FU2611收涨3.31%,报5501元/吨;低硫燃料油主力合约LU2612收跌0.42%,报5940元/吨。据金联创开工率计算公式显示,截至10月14日,山东地炼常减压开工率为55.78%,较上周下降2.45个百分点。从基本面看,低硫市场结构小幅回落,高硫市场仍维持强势。低硫方面,合规的成品供应有限,将在短期内支撑低硫市场。高硫方面,市场继续从供应趋紧和强劲下游船用燃料需求中获得支撑,此外尽管夏季发电需求旺季即将结束,但LNG短缺将继续提振公用事业的部分需求。海峡未开放前油品供需缺口难以弥补,从成本端和供应端支撑FU和LU的绝对价格高位震荡。随着冬季来临,预计海外柴油裂解利润仍将维持偏高水平,LU与FU相对强弱在柴油裂解支撑之下相对强弱难以出现完全逆转。
沥青:
(杜冰沁,从业资格号:F3043760;交易咨询资格号:Z0015786)
周三,上期所沥青主力合约BU2611收跌2.54%,报4955元/吨。百川盈孚统计,10月12日当周国内沥青厂装置开工率为25.17%,环比下降0.63%;社会库率12.69%,环比减少0.59%;国内炼厂沥青总库存水平为13.39%,环比下降0.41%。当前重质原料仍处于缺口状态,炼厂以消耗前期库存为主,保持低开工负荷。近期市场消息称,主营炼厂有增产计划,但整体增量有限,供应提升幅度有限。进入10月份以后,北方地区道路施工受温度影响,预计小幅回落,南方地区需求相对平稳。高成本低供应的格局或持续存在,叠加当前国内沥青整体处于超低位库存水平,对沥青价格存在一定底部支撑,关注节后终端复工赶工节奏及炼厂排产变化。
橡胶:
(邸艺琳,从业资格号:F03107645;交易咨询资格号:Z0021445)
周三,截至日盘收盘沪胶主力RU2701下跌240元/吨至20065元/吨,NR主力下跌195元/吨至17110元/吨,丁二烯橡胶BR主力下跌275元/吨至15905元/吨。昨日上海全乳胶19650(-250),全乳-RU2701价差-565(+50),人民币混合19150(-250),人混-RU2701价差-1065(+50),BR9000齐鲁现货16500(-300),BR9000-BR主力400(-195)。2026年9月中国进口天然及合成橡胶(含胶乳)合计58.8万吨,较2025年同期的74.2万吨下降20.8%。1-9月中国进口天然及合成橡胶(含胶乳)共计568.3万吨,较去年同期的611.4万吨下降7.1%。10月中下旬泰国暴雨情况有所改善,四季度也进入海外最大旺产季,供应预期环比上量。需求节后逐步复产,原料持续高位下,轮胎厂补货节奏偏缓,需求疲软限制上行空间。供增需弱下,预计胶价震荡为主,警惕高位回调可能。
PX&PTA&MEG:
(邸艺琳,从业资格号:F03107645;交易咨询资格号:Z0021445)
TA701昨日收盘在6584元/吨,收涨0.12%;现货报盘升水01合约614元/吨。EG2610昨日收盘在5295元/吨,收涨3.36%,基差减少51元/吨至392元/吨,现货报价5635元/吨。PX期货主力合约611收盘在9692元/吨,收跌0.12%。现货商谈价格为1327美元/吨,折人民币价格10286元/吨,基差走扩9元/吨至540元/吨。江浙涤丝产销个别尚可,平均产销估算在4成偏上。华东一套300万吨PTA装置今日起停车检修,预计12天附近。华东一套年产25万吨聚酯装置近期转回生产瓶片,该装置于三季度初转产切片。2026年1-9月,纺织服装累计出口2329.5亿美元,同比增长5.1%,其中纺织品出口1122.6亿美元,增长5.4%,服装出口1206.9亿美元,增长4.8%。9月,纺织服装出口296.6亿美元,同比增长21.5%,环比增长3.8%,其中纺织品出口142.4亿美元,增长19.0%,环比增长12.2%,服装出口154.2亿美元,增长24.0%,环比下降2.9%。原油价格大幅波动,PX成本支撑明显,后续10-12月国内外仍有部分检修计划,PX供给和库存目前也处于较低水平,下游PTA开工降负,终端需求跟进不足,短期PX受成本波动影响更大。PTA开工环比转弱,下游聚酯开工持续低位,供需累库幅度收敛,短期PTA以跟随成本波动为主。10月中旬沙特、加拿大以及中国台湾货源将集中到港,后续显性库存可逐步回升。国内供应恢复中,需求支撑较为疲弱,10月乙二醇供需结构转向累库,预计乙二醇价格偏弱震荡。
甲醇:
(彭海波,从业资格号:F03125423;交易咨询资格号:Z0022920)
周三,太仓现货价格4025元/吨,内蒙古北线价格在3200元/吨,CFR中国价格在494-498美元/吨,CFR东南亚价格在650-655美元/吨。下游方面,山东地区甲醛价格1890元/吨,江苏地区醋酸价4630-4750元/吨,山东地区MTBE价格8275元/吨。近期国内装置运行稳定,供应在高位震荡,海外方面伊朗装置有小部分开工,但整体依旧处于低位。需求端,沿海地区外采甲醇MTO集中停车。综合来看,外轮到港量极低,后续伊朗装置又将面临冬季限气,到港量较难大规模增加,但国内需求也迅速降温,预计港口库存紧张情况会有所放缓,远期价格仍受美伊局势影响,建议投资者控制风险。
聚烯烃:
(彭海波,从业资格号:F03125423;交易咨询资格号:Z0022920)
周三,华东拉丝主流在10889元/吨,油制PP毛利770.85元/吨,煤制PP生产毛利2037.27元/吨,甲醇制PP生产毛利-1116元/吨,丙烷脱氢制PP生产毛利-864.31元/吨,外采丙烯制PP生产毛利-722.33元/吨。PE方面,HDPE薄膜价格在9777元/吨,LDPE薄膜价格在12653元/吨,LLDPE薄膜价格在10081元/吨。利润端,油制聚乙烯市场毛利为143元/吨;煤制聚乙烯市场毛利为2159元/吨。供应方面,由于原料供应持续紧张,上游炼厂开工负荷同比降低,后续产量大幅增长的可能性不高。需求端,虽然正值旺季,但下游为避免亏损同样选择降低负荷。综合来看,短期聚烯烃供应压力不大,现货在旺季有支撑,长期价格仍受美伊局势影响,波动较大,建议投资者控制风险。
聚氯乙烯:
(彭海波,从业资格号:F03125423;交易咨询资格号:Z0022920)
周三,华东PVC市场价格上调,电石法5型料4800-4900元/吨,乙烯法主流参考5400-5800元/吨;华北PVC市场价格上调,电石法5型料主流参考4750-4920元/吨左右,乙烯料主流考5780-6150元/吨;华南PVC市场价格上调,电石法5型料主流参考4950-5030元/吨左右,乙烯法主流参考5330-5420元/吨。当前PVC供应维持低位。内需预计先强后弱,但同比增长有限,出口受内外价差收窄和政策退出的双重压力,增量不多。整体来看,PVC将围绕国内需求季节性交易,从估值上来看,基差和月差结构在国内需求弱修复的背景下,持续维持较低水平,因此PVC在化工板块弹性较低。
尿素:
(张凌璐,从业资格号:F3067502;交易咨询资格号:Z0014869)
周三尿素现货市场多数地区价格稳定,山东、河南地区市场价格均持稳于1720元/吨。基本面来看,尿素供应水平高位窄幅波动,昨日行业日产量21.47万吨,日环比减少0.12万吨,但同比偏高2.80万吨,日产持续维持在21万吨以上高位,供应端支撑力度较此前下降。需求情绪低位继续转弱,昨日主流地区平均产销率降至32%,秋季肥支撑力度正在转弱,出口及国际市场印标方面利好因素暂时平息,中下游采购持续性较差。本周尿素企业库存增幅8.21%,累库速度加快压制市场情绪及价格空间。整体来看,近期尿素日产高位运行、企业加速累库、需求力度不足、出口支撑预期减弱,尿素市场难寻利好支撑。预计短期尿素期货价格仍偏弱运行为主,后续关注内需力度、出口节奏、原料及成本、政策等方面能否给市场带来有效支撑。
纯碱:
(张凌璐,从业资格号:F3067502;交易咨询资格号:Z0014869)
周三纯碱现货市场报价基本稳定,贸易商报价跟随盘面情绪波动,昨日沙河地区重碱自提价格944元/吨,日环比下跌17元/吨。基本面来看,纯碱供应水平低位运行,昨日行业开工率64.19%,与前一工作日持平,内蒙、河南大厂检修落地后供应端边际下降速度减缓。需求端表现依旧偏弱,下游浮法及光伏玻璃产线冷修持续推进,纯碱刚需水平依旧承压。近期纯碱供需两端均处于低位,二者降速的博弈成为市场焦点。但由于基本面压力仍较高,市场整体情绪偏弱,期货盘面短期延续偏弱运行趋势,市场波动幅度依旧较高,中长期基本面压力也依旧存在。关注装置检修力度、下游产能变化幅度、本周库存变化。
玻璃:
(张凌璐,从业资格号:F3067502;交易咨询资格号:Z0014869)
周三玻璃现货市场局部小幅反弹,国内浮法玻璃市场均价1077元/吨,日环比上涨3元/吨,现货市场情绪有所回暖。基本面来看,玻璃产能低位回升,昨日行业日熔量增至14.31万吨/天,日环比增加800吨/天,后续供应仍面临前期点火产线出产品及月底前新增冷修产线的博弈。需求端表现依旧尚可,昨日主流地区现货产销率仍位于100%以上,个别地区产销超140%以上,但受制于重点疲软,后续现货成交持续度仍存不确定性。整体来看,短期玻璃市场暂无新增利好因素,市场仍受产能回升、高库存、弱需求等因素压制,期货盘面短期将继续震荡寻底,关注原料价格走势、玻璃产能变化、需求兑现力度。
免责声明
本报告的信息均来源于公开资料,我公司对这些信息的准确性、可靠性和完整性不作任何保证,也不保证所包含的信息和建议不会发生任何变更。我们已力求报告内容的客观、公正,但文中的观点、结论和建议仅供参考,并不构成任何具体产品、业务的推介以及相关品种的操作依据和建议,投资者据此作出的任何投资决策自负盈亏,与本公司和作者无关。
本文来自作者[熊雅涵]投稿,不代表教程视频下载立场,如若转载,请注明出处:https://jiaocheng.shjy.cc/twkp/2026sop10-12009.html


评论列表(4条)
我是教程视频下载的签约作者“熊雅涵”!
希望本篇文章《光大期货能源化工类日报10.15》能对你有所帮助!
本站[教程视频下载]内容主要涵盖:国足,欧洲杯,世界杯,篮球,欧冠,亚冠,英超,足球,综合体育
本文概览:...