
PX:
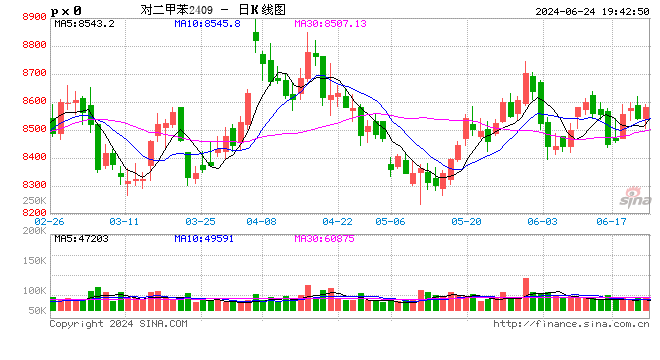
供需面供稳需减。中国行业负荷环比增加0.1pct至77.7%,处于五年同期中性水平,亚洲PX行业负荷环比减少2.6pct 至 65.5%。此轮检修结束后,年内大部分企业的计划内检修都将完成,10月供给量预计增加,但由于大部分装置已陆续恢复,预期内重启基本完成,未来增量较为有限。需求端,从检修计划来看,PTA负荷预计维持稳定,继续提负空间较为有限。10月PX预计呈现供需紧平衡状态。欧佩克发布最新一期月度报告,再度将今年全球石油需求增长预期从此前预测的 38 万桶/日下调至 18 万桶/日。也门胡塞武装周二对沙特发动导弹袭击,沙特阿美总部被击中,园区部分区域发生火灾。中东能源设施安全风险进一步升级,原油市场正围绕低库存这一现实进行交易,布伦特原油价格高位震荡,目前位于 106 美元/桶附近。美伊核心利益分歧较大,短期内难以取得突破,预计谈判将漫长而艰难。在“暗航维持供应、高成本支撑溢价”的背景下,11月3日美国国会中期选举前,美伊冲突升级风险较低,短期油价上涨空间相对有限,但油价中枢仍有支撑。综合来看,低库存叠加成本持续走强,是能化板块表现强势的核心原因。油价支撑仍存,PX 11月主力合约预计将随油价转为高位震荡,波动区间9450-9950。PX 11-1价差可逢低滚动正套。产业客户可进行阶段性卖出套期保值。
(李思进 期货交易咨询从业信息:Z0021407,仅供参考)
PTA:
供需面供减需增。受国庆期间独山能源、嘉兴石化停车影响,PTA行业负荷环比减少4.6pct至70.9%,处于五年同期低位,库存持续低位,现货基差整体表现偏强。需求端,随着天气转凉存在阶段性修复预期,江浙地区综合开机率预计整体回升,近期季节性订单或陆续下达,需关注下游 10 月中旬备货情况,聚酯行业负荷环比增加0.6pct 至74.4%。考虑到10月嘉通能源有检修计划,预计PTA累库速度将放缓。综合来看,上游原料低库存、现货偏紧对近端价格形成支撑,但随着供需面趋向累库,PTA现货基差有高位回落迹象,近强远弱格局短期可能松动,阶段性放弃正套思路。PTA 1月主力合约预计将随油价转为高位震荡,波动区间6400-6800。
相关市场消息(消息来源:化纤信息网)
产销:江浙涤丝周二产销整体偏弱,至下午4点附近平均产销估算在3成偏下。
(李思进 期货交易咨询从业信息:Z0021407,仅供参考)
EG:
供需面供减需增。国内方面,乙二醇行业负荷环减少2.3pct至78.1%,其中,合成气制负荷环比减少4.3pct至84.5%。10 月合成气制装置中仅神华榆林有检修计划,合成气制产量较此前预期明显上修,此前长期停车的鑫润能源也已重启。预计 10 月乙二醇将转为累库。综合来看,乙二醇市场博弈的核心在于交割货源是否充足、流动性是否充裕。从9月下旬仓单持续增加,到10月国内供应高位、下游旺季不旺导致供需转为累库,这些都在一定程度上表明,乙二醇货源已不再像前期那样因进口依存度高而紧张。主力EG11合约自身供需驱动偏弱,中线转弱,压力区间在5500-5600。可单边逢高空配EG11月。套利方面EG11-1和 1-5价差反复逢高反套。
(李思进 期货交易咨询从业信息:Z0021407,仅供参考)
PF:
供需面供减需增。供应端,纺纱用直纺涤短开机率环比减少2.5pct至65.5%,10月减产预计延续,供应端仍有缩量预期。若现金流压力持续,短纤工厂计划加大减产力度。需求方面,随着传统旺季临近,需求存在好转预期,但下游实际跟进力度仍显有限,涤纱厂负荷环比增加16.4pct至46.4%。综合来看,短纤减产增多,供需面环比将有所改善。油价支撑仍存,PF 12月合约预计震荡运行,波动区间8250-8600。高抛低吸式操作。套利方面,多TA11月空PF11月。
相关市场消息(消息来源:化纤信息网)
产销:周二直纺涤短工厂销售高低分化,截止下午3:00附近,平均产销50%。
(李思进 期货交易咨询从业信息:Z0021407,仅供参考)
PR:
供需面供稳需减。供应端,瓶片行业负荷环比持平至57.2%,处于五年低位,10月产量预计创年内新低,装置计划外减产力度或进一步加大,但供应端实际收缩只能延缓现货加工差被进一步压缩的节奏。需求端,国内旺季订单采购已基本结束,饮料等行业逐步进入传统消费淡季,需求支撑有所减弱。综合来看,供应端主动减产持续,瓶片基本面预计边际改善。油价支撑仍存,PR 12月主力合约预计震荡运行,波动区间8100-8450,高抛低吸式操作。套利方面,多TA11月空PR11月。
(李思进 期货交易咨询从业信息:Z0021407,仅供参考)
纯碱:
周二纯碱期货大幅下跌,现货价格上涨,沙河重碱报价961元/吨(+10)。
周二商品市场涨跌互现,市场情绪较差。上周纯碱检修增加,产量环比增减少0.5万吨至71.4万吨。徐州丰成月初开始检修,预计检修30天;博源化工一期装置上周四开始检修,预计检修至月底。近期纯碱下游需求疲软,中下游采购积极性一般,最新碱厂库存环比上周四减少6.9万吨至171.1万吨,最新交割库库存较前一周增加0.7至56.3万吨。上周浮法玻璃、光伏玻璃产线无变动。近期浮法玻璃与光伏玻璃日熔量之和下降,重碱需求弱势,轻碱需求弱稳,中下游采购积极性偏弱。8月纯碱进口降至0.05万吨,出口略升至 28.46 万吨。宏观方面,近期国内房地产销售数据环比上升,接近去年同期水平;国外宏观影响偏中性(美元指数下跌);国内宏观偏利空(地产行业延续下行、内需弱势)。综合来看,短期纯碱需求弱势,预期悲观,期价暂时偏弱震荡。仓单方面,周二纯碱仓单持稳至3200张。
短期纯碱期价偏弱震荡,SA2701日内参考950-980区间。
(胡鹏 期货交易咨询从业信息:Z0019445,仅供参考)
玻璃:
周二玻璃期货小幅下跌,现货价格持稳为主,华北玻璃市场价950元/吨(+0),华中玻璃市场价1010元/吨(+0)。沙河产销率108%,湖北产销率123%,产销率上升。
短期玻璃基本面供需双弱,预期悲观。上周玻璃开工率、产量环比持稳,下游采购积极性偏低,库存环比上升,最新玻璃库存环比增加13.5万吨至365.9万吨,同比增加16.5%。上周浮法玻璃产线无变动。近期玻璃日熔量窄幅波动,最新在产日熔量为142315T/D,同比下降约 11.8%。1-8 月国内房屋竣工面积同比下降23.7%(降幅略扩大),近期房地产销售数据环比上升,接近去年同期水平,最新(9月下旬)玻璃深加工订单数量环比减少0.1天至10.0天,同比下降9.2%。短期玻璃供应窄幅波动,旺季需求表现不及预期,市场预期悲观。当前估值偏低,继续关注供应端变动情况。
短期玻璃期价偏弱震荡,FG2701日内参考850-870。
(胡鹏 期货交易咨询从业信息:Z0019445,仅供参考)
聚烯烃:油价支撑偏强,高位震荡
供应端检修损失维持高位,PE开工约76.0%、PP开工约65.2%,当前高位油价下利润修复进程偏缓,预计开工维持同比低位。库存端产业链库存同比偏低,但两油库存高于五年同期均值,节后回升至79万吨、面临集中去库压力。需求端“银十”成色不足:塑编40%、BOPP 45%、注塑48%开工均处低位,农膜订单收尾,下游高价抵触、刚需为主。大基差+强Back是现货偏紧的定价体现,节后基差能否守住取决于现货跟涨力度。短期成本高位形成支撑,聚烯烃偏强震荡运行。
观点:油价支撑托底,高位偏强震荡运行,L2701参考8200-9400元/吨、PP2701参考8800-10000 元/吨。。
(欧阳毓珂 期货交易咨询从业信息:Z0023259)
烧碱:
烧碱主力SH2611合约日度下跌20元/吨至1777元/吨,山东地区32%离子膜碱主流成交价格605-720 元/吨,较上一工作日均价稳定。当地下游某大型氧化铝工厂液碱采购价格执行570元/吨。液碱山东地区50%离子膜碱主流成交价格960-1000元/吨,较上一工作日均价稳定。山东需求不温不火,氯碱企业供应充足,仍有一定出货压力,部分企业根据自身供需情况调整价格略降,32%液碱市场价格区间不变;50%液碱需求平淡,下游接货积极性一般,氯碱企业出货压力尚存,市场价格稳定。
当前烧碱检修高位回落,开工大幅修复,液氯价格9月起维持偏强运行,整体氯碱利润回升。需求侧氧化铝运行产能回升至10000万吨附近,复产进程下延续累库趋势,对利润形成压制,后期存较强减产预期,非铝需求刚需采购为主。节后库存累积至56万吨高位,叠加当前供给回升、需求偏弱的现实,整体驱动向下,但盘面大幅贴水背景下空间相对有限,整体延续低位震荡运行。
策略:底部低波动震荡,主力SH2611参考价格区间1750-2000元/吨。
(欧阳毓珂 期货交易咨询从业信息:Z0023259)
PVC:
截至2026年10月13日日盘收盘,PVC主力V2701合约日度下跌16元/吨至4888元/吨。
节前“深度亏损→被动减产→库存去化”与“高库存+弱需求”的拉锯主逻辑延续,但结构生变:节中电石出厂价超预期下调至2500–2550元/吨,节后乌海电石价格继续下调至2450元/吨(昨日窄幅回升至2500 元/吨),焦炭首轮提降100元/吨落地且预计再降2–3轮,兰炭回落预期40–50元/吨,电石法成本托底边际转弱;而油价维持高位,乙烯法亏损加深,油系支撑仍强——成本端“油强煤弱”分化,短期高位震荡,关注成本走向。
策略:宽幅震荡,主力V2701参考价格区间4700-5100元/吨。
(欧阳毓珂 期货交易咨询从业信息:Z0023259)
原油:
隔夜国际油价微涨,布伦特12合约涨0.16%,WTI11合约涨1.75%。尽管近两周经霍尔木兹海峡出口的原油贸易量已恢复至冲突前的 85%,但近期沙特-胡塞武装冲突升级及更多油轮遇袭仍令市场对出口恢复的持续性担忧,昨日也门胡塞武装警告沙特阿美石油设施将成为其合法打击目标。10月油价走势仍高度依赖中东局势及海峡流量的变化,在沙特与胡塞武装冲突已经升级的背景下,若美伊军事冲突再次扩大,并威胁到近期霍尔木兹海峡的复航及中东能源设施运行,则布伦特原油面临再次回升至110-120美元/桶前高的风险;而若双方谈判延续僵局状态,海峡“暗流”进一步恢复,则原油或转为偏弱走势,参考当前波斯湾内外原油库存均远低于6月中旬美伊谅解备忘录达成时的水平,预估缓和情景下油价跌幅相对受限,布伦特下行目标位参考80-85美元/桶,在此情景下成品油、化工品的供应恢复较原油更加滞后,油化工板块也将迎来新一轮利润修复机会。
操作策略:观望
(高明宇 期货交易咨询从业信息:Z0023613)
燃料油&低硫燃料油:
昨日新加坡高低硫燃料油现货升水分别走强1.13美元/吨、0.52美元/吨,燃料油市场裂解价差进一步走强。10月以来胡塞武装多次袭击沙特机场,中东地缘局势再度升级,且近日伊朗加大了对关闭AIS信号试图通过海峡的违规油轮打击力度,沙特阿美旗下石油设施也可能受到胡塞武装攻击,市场对9月以来明显恢复的石油通行量持续性担忧加重,预计燃料油市场跟随原油震荡偏强为主。
操作策略:低硫燃料油裂解价差多单持有
(高明宇 期货交易咨询从业信息:Z0023613)
本文来自作者[答世博]投稿,不代表教程视频下载立场,如若转载,请注明出处:https://jiaocheng.shjy.cc/twkp/2026sop10-11873.html


评论列表(4条)
我是教程视频下载的签约作者“答世博”!
希望本篇文章《中信建投期货:10月14日能化早报》能对你有所帮助!
本站[教程视频下载]内容主要涵盖:国足,欧洲杯,世界杯,篮球,欧冠,亚冠,英超,足球,综合体育
本文概览:...