
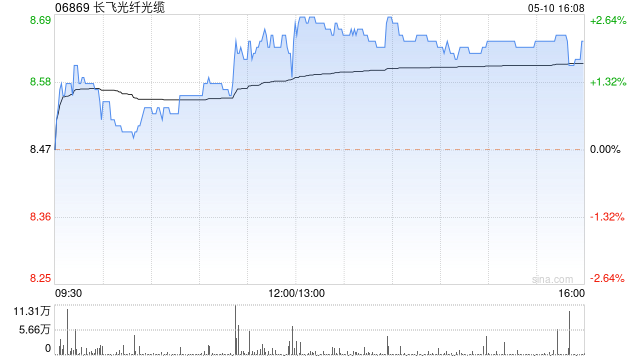
瑞银发布研报称,上调长飞光纤光缆(06869)目标价14%,由290港元升至330港元,重申“买入”评级。该行同时上调公司盈利预测,将2026-2028年盈利预测上调至91亿元、156亿元和191亿元人民币,主要反映AI驱动下光纤价格表现优于预期,以及产品结构向高性能光纤产品转型。
瑞银指出,鉴于公司拥有充足的预制产能和领先行业的技术实力,在假设光纤单位生产成本保持稳定的前提下,该行预计其毛利率将维持在70%以上的高位。该行对长飞光纤光缆2027/2028年的盈利预测较市场一致预期高出7%/19%。考虑到产业供应紧张及产品结构优化,该行预计其平均售价在2027年后仍能维持在较高水平。
自6月股价触顶以来,公司股价已下跌37%,原因在于投资者担心同行及新公司宣布的光纤产能扩张可能导致公司盈利在2027年见顶。不过,瑞银认为产能过剩风险有限。其一,凭借多年累积的研发投入,公司在利用高性能光纤产品拓展全球数据中心市场方面,较中国同行的定位更具优势;其二,受关键生产设备供应瓶颈及客户验证流程影响,同行或新公司的产能扩张周期可能长于预期。
本文来自作者[五广运]投稿,不代表教程视频下载立场,如若转载,请注明出处:https://jiaocheng.shjy.cc/yelw/2026sop10-9631.html


评论列表(4条)
我是教程视频下载的签约作者“五广运”!
希望本篇文章《瑞银:长飞光纤光缆重申“买入”评级 目标价上调至330港元》能对你有所帮助!
本站[教程视频下载]内容主要涵盖:国足,欧洲杯,世界杯,篮球,欧冠,亚冠,英超,足球,综合体育
本文概览: 瑞银发布研报称,上调长飞光纤光缆(06869)目标价14%,由290港元升至330港元,重申“买入”评级。该行同时上调公司盈利预测,将2026-2028年盈利预测上调至9...