
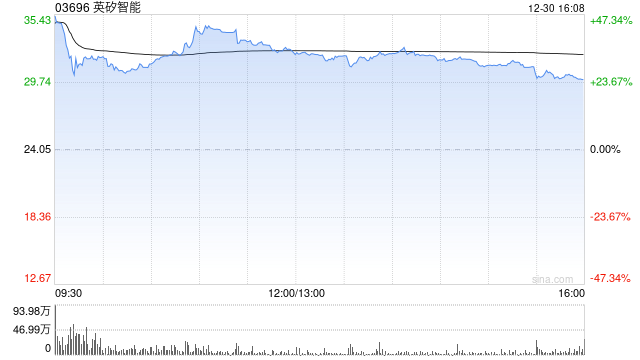
大和发布研报称,英矽智能(03696)BD及PCC产出创纪录高,其今年上半年收入急增主要由加速对外授权活动带动。上半年收入同比升287.2%至1.06亿美元,药物发现及管线开发主营业务大幅增长。
新签对外授权交易价值达73亿美元,相当于同期中国BD总值约7%,令公司累计对外授权交易总值达110亿美元。新对外授权伙伴包括礼来、武田、Servier、赛诺菲、SK生物制药、康哲药业、齐鲁及Tenacia等。
管理层重申2026年收入指引为1.5亿至2亿美元不变,并预期公司于2026年达致经调整非IFRS净利润盈亏平衡;其后数年,净利润预计由2026年水平逐步上升。
该公司预期2026年将有12个临床前候选药物(PCC),其后每年目标约10个。英矽智能已于2026年提名创纪录的9个PCC,管理层预期至2026年底PCC产出总数达12个,其后维持每年约10个。凭借AI驱动平台,该公司可在12至18个月内以平均成本300万至500万美元开发一个PCC,约为传统开发时间的四分之一至五分之一,成本约为美国同业的十分之一。
公司目前管线有33个PCC资产,当中最先进的ISM001-055(TNIK)已进入中国IPF的3期临床,数据读出预期于2029年;次先进的ISM5411已进入IBD的2期临床。该公司亦已开始产出大分子模态PCC,ADC及PROTAC的PCC预期于2026年出现,环肽则可能于2027年。
本文来自作者[笑薇]投稿,不代表教程视频下载立场,如若转载,请注明出处:https://jiaocheng.shjy.cc/yelw/2026sop10-9172.html


评论列表(4条)
我是教程视频下载的签约作者“笑薇”!
希望本篇文章《大和:英矽智能上半年收入同比上升287.2%至1.06亿美元》能对你有所帮助!
本站[教程视频下载]内容主要涵盖:国足,欧洲杯,世界杯,篮球,欧冠,亚冠,英超,足球,综合体育
本文概览: 大和发布研报称,英矽智能(03696)BD及PCC产出创纪录高,其今年上半年收入急增主要由加速对外授权活动带动。上半年收入同比升287.2%至1.06亿美元,药物发现及管...