
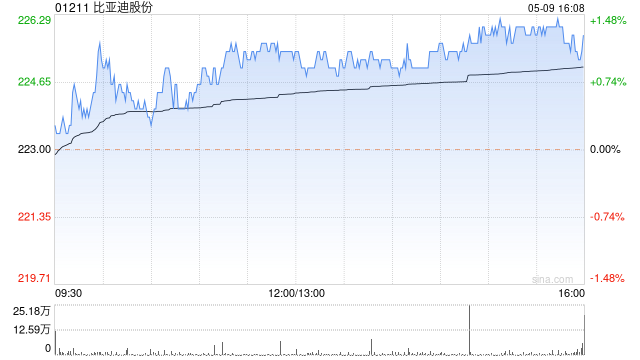
美银证券发布研报称,维持比亚迪股份(01211)“买入”评级,目标价124港元。报告指出,比亚迪海外销售势头持续稳健,管理层指引今年下半年海外月销将维持在18万至20万辆,并预计第三季度环比改善;受海外市占率及电动车渗透率提升带动,公司目标2027年海外销售达250万辆。该行预期公司将提升更多电动车型规格与性能,加上2026年的出口支持需求。
报告指出,比亚迪正加快海外产能本地化,匈牙利厂预计11至12月投产,印尼已投产,巴西目标年产能30万辆。
管理层表示,海外车型目前单车净利润逾2万元人民币,预期在快速扩张期相对稳定,待海外渠道扩张完成及更多高端车型推出后将明显改善。即使新能源汽车出口增值税退税减少,公司仍有信心凭技术、品牌及生态优势维持竞争力,转嫁上涨成本、延续市占率提升。
本文来自作者[努力啊大信瑞]投稿,不代表教程视频下载立场,如若转载,请注明出处:https://jiaocheng.shjy.cc/twkp/2026sop10-7493.html


评论列表(4条)
我是教程视频下载的签约作者“努力啊大信瑞”!
希望本篇文章《美银证券:比亚迪股份维持“买入”评级 目标价124港元》能对你有所帮助!
本站[教程视频下载]内容主要涵盖:国足,欧洲杯,世界杯,篮球,欧冠,亚冠,英超,足球,综合体育
本文概览: 美银证券发布研报称,维持比亚迪股份(01211)“买入”评级,目标价124港元。报告指出,比亚迪海外销售势头持续稳健,管理层指引今年下半年海外月销将维持在18万至20万辆...