
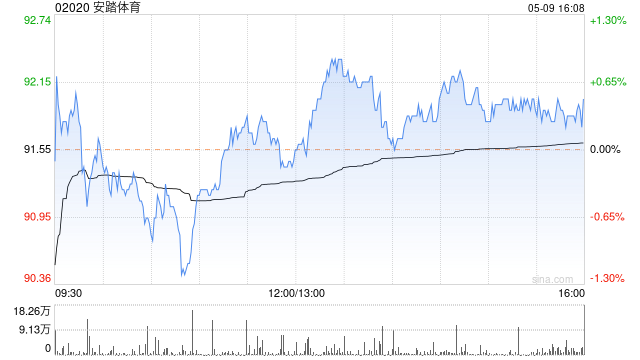
里昂发布研报称,维持安踏体育(02020)“跑赢大市”评级,目标价110港元,并将其列为首选股之一。该行认为,公司拥有全球化布局,加上严谨的执行能力及稳健的资产负债表。
该行预计,安踏受惠于门店生产力提升、户外品牌表现优于大市、Jack Wolfskin明年的中国市场业务或转亏为盈,以及Amer Sports净利润提升,预计其2026至2028财年销售额及经调整纯利复合年增长率将分别为7%及12%。
该行指出,持有PUMA 29%股权及Jack Wolfskin可扩阔安踏在专业运动及大众户外的可触及市场;生产力提升、店铺格式升级及线上增长预计可抵销店铺优化。今年第三季度需求较上半年放缓,7月受极端天气影响后,8月和9月销量已见改善,黄金周与双十一将成为公司达成2026财年业绩指引的关键。
此外,国际同业去库存加剧线上折扣,但安踏严格控制折扣,并预计2027年市场竞争环境将回归理性。
本文来自作者[曼青]投稿,不代表教程视频下载立场,如若转载,请注明出处:https://jiaocheng.shjy.cc/sjzx/2026sop10-9928.html


评论列表(4条)
我是教程视频下载的签约作者“曼青”!
希望本篇文章《里昂:安踏体育为首选股之一 维持“跑赢大市”评级 目标价110港元》能对你有所帮助!
本站[教程视频下载]内容主要涵盖:国足,欧洲杯,世界杯,篮球,欧冠,亚冠,英超,足球,综合体育
本文概览: 里昂发布研报称,维持安踏体育(02020)“跑赢大市”评级,目标价110港元,并将其列为首选股之一。该行认为,公司拥有全球化布局,加上严谨的执行能力及稳健的资产负债表。...