
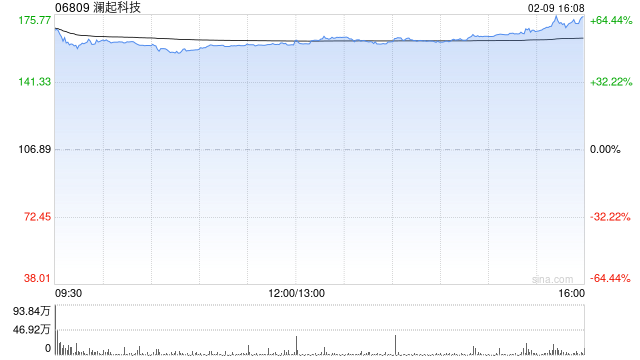
伯恩斯坦发布研报称,重申澜起科技(06809,688008.SH)“跑赢大市”评级,H股目标价为520港元;A股目标价为400元人民币。该行认为,澜起科技将受益于内存接口芯片市场扩张;同时,CXL有望成为公司核心内存接口业务之外的新增长动力。
伯恩斯坦预计,全球DDR模组芯片市场规模到2030年将达到约200亿美元,2025年至2030年复合年增长率约65%,明显快于同期服务器CPU出货量增长。市场扩张主要由三个相乘因素推动,即服务器CPU出货量、每颗CPU配置的DIMM数量,以及每个DIMM上的接口芯片价值量均有望上升。到2030年,MRDIMM相关MRCD及MDB芯片预计将占整体内存接口芯片市场规模约73%。
该行预计,全球服务器CPU出货量将由2025年的约3060万颗增至2030年的8930万颗,期间复合年增长率为24%。服务器CPU增加,将直接带动DDR模组及相关接口芯片需求。
本文来自作者[春荷]投稿,不代表教程视频下载立场,如若转载,请注明出处:https://jiaocheng.shjy.cc/sjzx/2026sop10-9775.html


评论列表(4条)
我是教程视频下载的签约作者“春荷”!
希望本篇文章《伯恩斯坦:澜起科技维持“跑赢大市”评级 H股目标价520港元》能对你有所帮助!
本站[教程视频下载]内容主要涵盖:国足,欧洲杯,世界杯,篮球,欧冠,亚冠,英超,足球,综合体育
本文概览: 伯恩斯坦发布研报称,重申澜起科技(06809,688008.SH)“跑赢大市”评级,H股目标价为520港元;A股目标价为400元人民币。该行认为,澜起科技将受益于内存接口...