
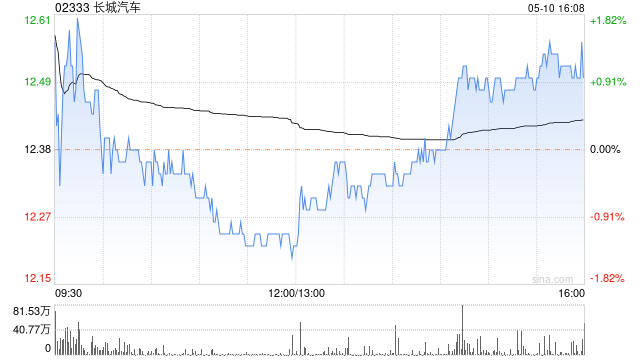
瑞银发布研报称,将长城汽车(02333)目标价由18港元下调至12港元,主要反映俄罗斯汽车报废退税政策的不确定性,但维持“买入”评级。该行认为,公司约5.5%的股息率在目前股价水平具吸引力。
瑞银表示,随着市场进一步转向纯电动车,长城汽车在纯电动车领域的投资不足意味着很可能已错失一个重要增长机会,但该行相信投资者的忧虑已被过度反映。
该行指出,按市场共识计算,公司处于6.2倍未来12个月预测市盈率,较历史平均水平低逾一个标准差,对一家有盈利能力且现金流稳健的公司而言估值过低。
瑞银分别下调公司2026-2028年净利预测35.3%、31.3%及24.8%,其中预计2026年纯为78.45亿元人民币,以反映税务不确定性及弱于预期的销售。
本文来自作者[零胜民]投稿,不代表教程视频下载立场,如若转载,请注明出处:https://jiaocheng.shjy.cc/sjzx/2026sop10-8680.html


评论列表(4条)
我是教程视频下载的签约作者“零胜民”!
希望本篇文章《瑞银:长城汽车目标价下调至12港元 维持“买入”评级》能对你有所帮助!
本站[教程视频下载]内容主要涵盖:国足,欧洲杯,世界杯,篮球,欧冠,亚冠,英超,足球,综合体育
本文概览: 瑞银发布研报称,将长城汽车(02333)目标价由18港元下调至12港元,主要反映俄罗斯汽车报废退税政策的不确定性,但维持“买入”评级。该行认为,公司约5.5%的股息率在目...