
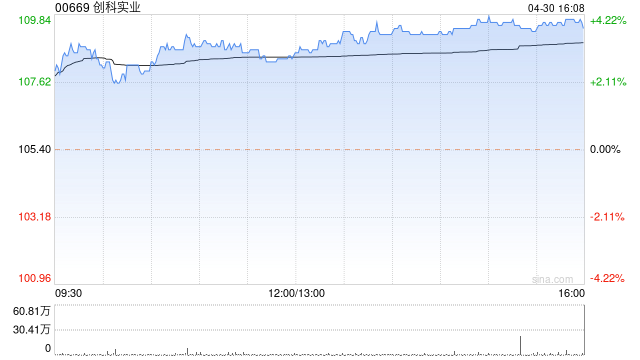
花旗发布研报称,维持创科实业(00669)“买入”评级,目标价168港元。管理层预估,美国及欧盟的AIDC项目订单能见度可达5至7年。因此,该行仍将创科实业位列中国工业类股首选名单。
报告引述,创科实业的管理层在本月9日至10日出席在纽约举行的花旗GEM会议,据花旗主要观察重点:一、受惠于较低基数及今年下半年POS需求增强,2026年下半年收入增幅可望较上半年加速。二、美国关税退税款将计入2026年下半年,此举应能进一步巩固资产负债表的净现金状况,该行预期将有助维持公司股份回购计划在2027年底到期后的持续运作。三、公司在AI数据中心(AIDC)及电力公用事业仍为主要垂直领域中的领导者,且具备更强劲的驱动因素。
本文来自作者[之晴]投稿,不代表教程视频下载立场,如若转载,请注明出处:https://jiaocheng.shjy.cc/sjzx/2026sop10-8257.html


评论列表(4条)
我是教程视频下载的签约作者“之晴”!
希望本篇文章《花旗:创科实业维持“买入”评级 目标价168港元》能对你有所帮助!
本站[教程视频下载]内容主要涵盖:国足,欧洲杯,世界杯,篮球,欧冠,亚冠,英超,足球,综合体育
本文概览: 花旗发布研报称,维持创科实业(00669)“买入”评级,目标价168港元。管理层预估,美国及欧盟的AIDC项目订单能见度可达5至7年。因此,该行仍将创科实业位列中国工业类...