
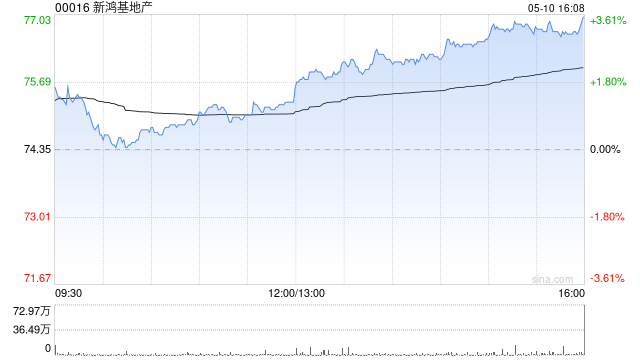
高盛发布研报称,新鸿基地产(00016)截至6月底止2026财年业绩符合预期,撇除物业公允值亏损等后,基本纯利升5%至229亿港元,符合该行及市场预期;香港物业销售超标,发展物业利润率复苏上轨道,并录得农地收回收益;该行重申“买入”评级,目标价由170港元微降至169港元。
该行指出,公司上半年基本纯利上升,受惠于实际借贷成本降至3%及债务余额减少。香港应占已订约发展物业销售达381亿港元,高于公司保守目标300亿港元及该行预测370亿港元;内地发展物业销售则为22亿元人民币。发展物业全年利润率约11%,下半年已改善至15%。公司另就新田及北环线沿线农地收回录得11亿港元赔偿及相应4亿港元收益,并预期2027财年再确认22亿港元相关赔偿。
高盛引述管理层指,公司目标2027财年香港已订约发展物业销售330亿港元,并预期发展物业利润率进一步回升至高双位数百分比;该行则预测销售约340亿港元,并预期基本纯利同比升12%至256亿港元。上财年租金组合收入及EBIT分别同比升2%及1%;末期每股派息2.93港元,同比升5%。全年度总派息每股3.91港元,同比升4%,符合市场预期,基本盈利派息比率维持约50%。
该行因应最新业务趋势及物业时间表,将2027至2028财年每股盈利预测下调5%至6%,并引入2029财年估计。该行认为公司作为香港领先发展商及业主,可受惠于香港物业多年上升周期,目前估值吸引。
本文来自作者[蝶雨晨萱]投稿,不代表教程视频下载立场,如若转载,请注明出处:https://jiaocheng.shjy.cc/sjzx/2026sop10-8240.html


评论列表(4条)
我是教程视频下载的签约作者“蝶雨晨萱”!
希望本篇文章《高盛:新鸿基地产目标价下调至169港元 重申“买入”评级》能对你有所帮助!
本站[教程视频下载]内容主要涵盖:国足,欧洲杯,世界杯,篮球,欧冠,亚冠,英超,足球,综合体育
本文概览: 高盛发布研报称,新鸿基地产(00016)截至6月底止2026财年业绩符合预期,撇除物业公允值亏损等后,基本纯利升5%至229亿港元,符合该行及市场预期;香港物业销售超标,...