
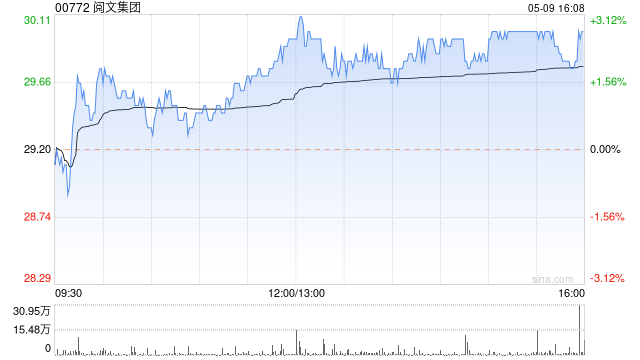
花旗发布研报称,阅文集团(00772)上半年盈利略好过该行预测,上半年业绩正面因素来自短剧及AI动画剧的强劲表现,以及IP周边商品GMV的增长动能,同比升60%。密切关注AI动画剧对其他娱乐形式(包括长剧及线上阅读)的蚕食影响。业绩公布后,近期限催化剂包括8月《诡秘之主》游戏发布;继续利用其充裕的99亿元人民币净现金进行股份回购。维持“买入”评级,并将目标价由23港元上调至25港元,因纳入较高净现金及盈利修订。
本文来自作者[枝皓轩]投稿,不代表教程视频下载立场,如若转载,请注明出处:https://jiaocheng.shjy.cc/sjzx/2026sop10-1265.html


评论列表(4条)
我是教程视频下载的签约作者“枝皓轩”!
希望本篇文章《花旗:阅文集团维持“买入”评级 目标价升至25港元》能对你有所帮助!
本站[教程视频下载]内容主要涵盖:国足,欧洲杯,世界杯,篮球,欧冠,亚冠,英超,足球,综合体育
本文概览: 花旗发布研报称,阅文集团(00772)上半年盈利略好过该行预测,上半年业绩正面因素来自短剧及AI动画剧的强劲表现,以及IP周边商品GMV的增长动能,同比升60%。密切关注...