
从国民餐桌到世界舞台,一碗面的文化新叙事。
过完2026年上半年的财报季,国内啤酒市场的真实底色彻底暴露了。
和前几年全员冲刺高端化、集体涨价的热闹景象不同,今年的啤酒圈彻底告别了普涨红利,迎来了最极致的“冰火两重天”。
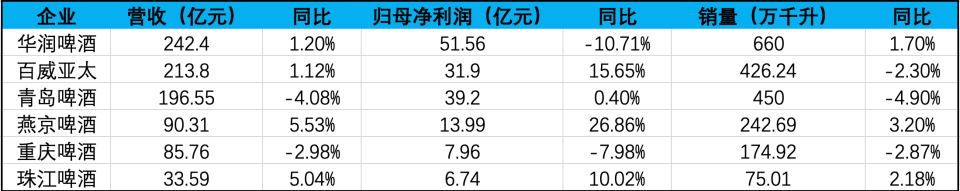
纵观华润、青岛、燕京、珠江、百威、重庆六大上市啤酒企业的半年报,有人量利齐升、稳居赛道黑马,有人增收不增利、增长乏力,还有外资巨头持续收缩、节节退守。
整个行业早已没有全员共赢的时代红利,在总产量近乎零增长的存量博弈里,所有增长都是抢来的,所有份额都是挤出来的。

8元黄金价格带成增长核心密码
今年上半年,国内啤酒阵营的整体表现堪称亮眼,除青岛啤酒业绩小幅承压外,华润、燕京、珠江三大本土头部品牌均实现稳步增长,彻底撑起了国货啤酒的市场基本盘。
而支撑一众本土品牌逆势增长的核心密码,正是被行业低估已久的8元大众价格带。
前几年,整个啤酒行业都扎堆冲刺10元以上高端赛道,疯狂做产品升级、品牌拔高。
但随着高端市场增长见顶,消费者消费心态愈发务实,质价比成为选品核心标准,不上不下的中端产品逐渐遇冷,性价比出众的8元价格带啤酒顺势崛起,成为行业规模与利润的最佳平衡点。
靠着精准押注这一赛道,燕京啤酒成为今年上半年最大的行业黑马。
数据显示,燕京啤酒上半年归母净利润同比增长26.86%,总额达到13.99亿元,虽然增速不及前两年,但在存量市场中依旧十分能打。

其核心大单品U8表现尤为亮眼,上半年销量突破61.41万千升,同比增幅超25%。
凭借U8的持续爆发,燕京啤酒成功反超重庆啤酒,坐稳国内啤酒行业第四的位置,北方市场基本盘愈发稳固。
同样深耕8元价格带的珠江啤酒,也交出了稳健的成绩单。
上半年企业营收、净利润、销量实现三重增长,其中主打8元价格带的高档啤酒板块,销量同比增长8.16%,毛利率高达58.1%,盈利能力十分突出。
即便整体业绩增速有所放缓,但足以证明大众价格带的持久生命力。
行业龙头华润啤酒同样实现稳步进阶,上半年营收242.4亿元,同比微增1.2%。
虽然受搬迁补助、白酒业务拖累,净利润小幅下滑10.71%,但核心啤酒业务表现亮眼,营业额同比增长2.2%,销量上涨1.7%,产品均价小幅提升0.5%。
剔除非经常性损益后,啤酒主业利润依旧保持正向增长。
其增长核心来自次高端及以上产品,喜力、红爵、老雪等产品持续放量,次高端销量同比增长10%,完成了产品结构的稳步升级。
从各大品牌的表现不难看出,当下啤酒行业的增长逻辑已经彻底改变。
不再是靠整体市场扩容增收,而是靠结构优化、单品突破、场景深挖实现增量。
8元新大众赛道依旧具备充足增长余力,未来也将成为更多啤酒企业布局的核心赛道。
曾经的行业王者陷入守局困境
本土品牌一路高歌猛进的同时,曾经霸占高端市场、引领行业潮流的外资啤酒品牌,正在持续走下坡路,成为存量博弈中被挤压的一方,市场话语权不断弱化。
百威亚太的业绩下滑最为直观,今年上半年其中国市场收入下滑6.4%,销量下跌6%。
其中第二季度颓势加剧,收入、销量分别暴跌8.6%、9.7%,直接抹平了一季度的微弱增长,整体市场表现持续疲软。
无独有偶,嘉士伯旗下的重庆啤酒,更是交出了上市以来首个营收、净利润、销量三重下滑的半年报,主流产品与高端产品收入双双收缩,整体经营压力凸显。
要知道,过去数十年,百威、嘉士伯凭借优质的产品口感、成熟的品牌运营、深耕多年的夜场渠道,长期垄断国内高端啤酒市场,是行业妥妥的标杆。
但如今两大外资巨头集体失速,绝非偶然,也并非品牌口中的天气因素,而是产品、渠道、市场反应全方位滞后导致的必然结果。
在产品迭代上,外资品牌过于固守传统优势,跟不上国内消费潮流的变化。
当下消费者的口味早已迭代,不再偏爱厚重的传统淡色拉格啤酒,转而追求清爽新鲜、低负担、带复合香气的产品,零糖、无醇、轻口感成为新趋势。
青岛白啤、燕京U8、金星茶啤等国货新品快速出圈,精准踩中消费风口。

而百威、嘉士伯始终坚守传统产品赛道,新品创新节奏缓慢,迟迟没有贴合国内消费需求的爆款产品,慢慢丢失了年轻消费群体。
渠道布局的滞后,是外资品牌落败的另一核心原因。
过去外资品牌核心依托夜场、高端餐饮等即饮渠道,靠着单一高价值渠道就能稳住业绩。
但近两年传统即饮渠道复苏乏力,增量有限,以即时零售、电商为核心的新渠道快速崛起,30分钟上门的配送模式,彻底重塑了啤酒消费场景。
本土品牌反应极其迅速,华润、青岛早早布局即时零售,针对性适配渠道特点打磨产品、优化配送体系,快速抢占居家、户外、夜宵等新增量场景。
反观百威、重庆啤酒,新渠道布局姗姗来迟,落地效果微乎其微,错失了渠道变革的黄金窗口期。
如今两大外资品牌已经彻底转变战略,从主动进攻转为被动防守,开启跟风模仿的保守打法。
在没有创新产品、全新玩法破局的情况下,这种防守态势大概率会长期持续。
业内人士透露,百威已计划将更多资源投向印度、韩国等增量市场,对冲中国市场的疲软表现。
而深耕中国市场的嘉士伯,也将持续被重庆啤酒的低迷业绩拖累全球市场布局。
单一涨价模式已成过去
经过数年深耕,国内头部啤酒企业基本都完成了高端化结构改革,但行业并未迎来全员盈利的局面,反而分化愈发严重。
这足以说明,单纯的高端化红利已经见底,当下啤酒行业的突围关键,早已转向渠道革新和新品类挖掘。
渠道层面,即时零售已经从可选赛道,变成必争赛道。
传统餐饮、夜场渠道复苏疲软,增量空间持续收窄,而即时零售凭借灵活、便捷的优势,持续渗透各类消费场景,成为行业最大增量来源。
目前华润、青岛、百威、重啤等所有头部玩家,都将即时零售列为核心发展业务。
行业渠道重心正式从传统即饮渠道,转向“非即饮+即时零售”双轮驱动模式,谁能抢占线上渠道、打通线下终端,谁就能稳住业绩基本盘。
产品层面,小众健康新品类迎来爆发式增长,彻底打开行业增量空间。
随着大众健康消费意识提升,零糖、零卡、无醇、低负担啤酒成为市场新风口,数据显示,今年上半年无酒精啤酒市场增速高达20%,预计年末市场规模可达175.8亿元。
低糖无醇啤酒增速超30%,年底规模有望突破220亿元。
各大品牌都在加速布局这一黄金赛道,华润红爵凭借低糖属性实现销量爆发,青岛推出“轻干”卡位零糖低卡赛道,重庆京A上线0糖0脂IPA,百威升级无醇啤酒产品,行业新品内卷愈发激烈。
除此之外,超干口感啤酒成为新晋网红,日本朝日超爽啤酒上半年中国市场销售额大涨31%,足以印证这一赛道的潜力,也倒逼国内品牌加速产品创新布局。
整体来看,当下啤酒行业已经形成“高端升级+大众提质+小众创新”的哑铃型发展格局,高端赛道稳利润、8元大众赛道稳规模、健康小众赛道做增量,单一靠涨价、靠传统产品的时代彻底落幕。
写在最后
纵观2026年上半年啤酒行业整体走势,存量博弈、分化加剧的行业格局已经彻底定型,这种趋势在下半年还将持续延续。
行业整体景气度稳步企稳,但受餐饮弱复苏、极端天气等因素影响,旺季业绩兑现度有限,短期难有爆发式增长。
作者丨十余年
编辑丨苏三
本文来自作者[新晴]投稿,不代表教程视频下载立场,如若转载,请注明出处:https://jiaocheng.shjy.cc/shenghe/2026sop10-8722.html


评论列表(4条)
我是教程视频下载的签约作者“新晴”!
希望本篇文章《啤酒没有全员共赢了,有人量利齐升,有人节节退守》能对你有所帮助!
本站[教程视频下载]内容主要涵盖:国足,欧洲杯,世界杯,篮球,欧冠,亚冠,英超,足球,综合体育
本文概览:从国民餐桌到世界舞台,一碗面的文化新叙事。 过完2026年上半年的财报季,国内啤酒市场的真实底色彻底暴露了。...