
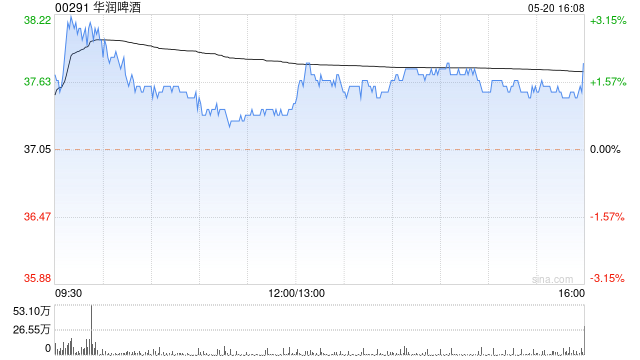
摩根士丹利发布研报称,将华润啤酒(00291)目标价由35港元下调至30港元,维持“增持”评级。基于上半年业绩表现及短期需求前景转弱,将今年全年纯利预测下调9.5%至55亿元人民币,认为餐饮渠道需求仍然疲弱,加上天气的不利影响,啤酒销量增长将放缓,而集团高端化策略推动整体产品组合提升仍需时,目前平均售价增长较温和。
另外,润啤包装成本上升及经营杠杆减弱,大摩预期润啤短期毛利率将受压,在2026年基数已降低下,2027至2028年盈利预测亦下调12%,惟中期高端化趋势维持不变。大摩预测华润啤酒2026年啤酒销售年度同比增长3%,由0.9%销量增长及1.7%平均售价增长带动,经常性纯利料年度同比下跌3%至55亿元人民币。
本文来自作者[傲冬]投稿,不代表教程视频下载立场,如若转载,请注明出处:https://jiaocheng.shjy.cc/shenghe/2026sop10-3708.html


评论列表(4条)
我是教程视频下载的签约作者“傲冬”!
希望本篇文章《大摩:华润啤酒目标价下调至30港元 维持“增持”评级》能对你有所帮助!
本站[教程视频下载]内容主要涵盖:国足,欧洲杯,世界杯,篮球,欧冠,亚冠,英超,足球,综合体育
本文概览: 摩根士丹利发布研报称,将华润啤酒(00291)目标价由35港元下调至30港元,维持“增持”评级。基于上半年业绩表现及短期需求前景转弱,将今年全年纯利预测下调9.5%至55...