
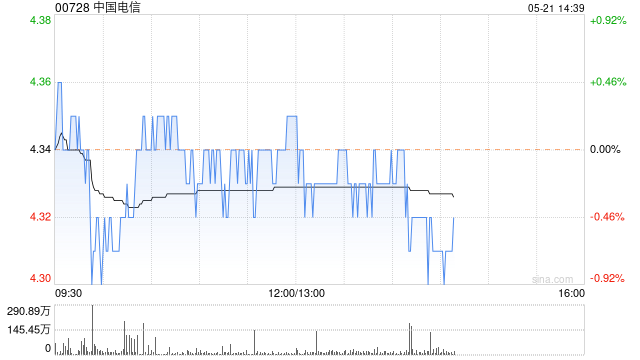
瑞银发布研报称,中国电信(00728)昨日收市后公布半年业绩。中电信上半年智慧业务收入同比增7.1%,占总营收的12.8%(增长1.1个百分点),主要得益于 AI 云和 AIDC 业务的增长,管理阶层预计下半年将进一步加速增长。主营业务收入在上半年同比减2.1%,但剔除增值税影响后维持稳定。瑞银对中电信目标价为5.1港元,投资评级为“中性”。
中电信期内资本支出下降5%至324亿元人民币,其中计算网络资本支出翻番至154亿元人民币,占总资本支出的48%。AIDC 总装置容量达到8GW。
瑞银指,中电信预计2026-2030年间,核心业务总收入将保持稳定增长,智能业务收入将占比超过20%。同时,该集团预计净利润增长将超过收入增长,资本支出与收入比率将持续下降,这意味著智慧业务将带来更高的利润率和投资回报。
本文来自作者[怀云]投稿,不代表教程视频下载立场,如若转载,请注明出处:https://jiaocheng.shjy.cc/dqbk/2026sop10-3210.html


评论列表(4条)
我是教程视频下载的签约作者“怀云”!
希望本篇文章《瑞银:中国电信给予“中性”评级 目标价为5.10港元》能对你有所帮助!
本站[教程视频下载]内容主要涵盖:国足,欧洲杯,世界杯,篮球,欧冠,亚冠,英超,足球,综合体育
本文概览: 瑞银发布研报称,中国电信(00728)昨日收市后公布半年业绩。中电信上半年智慧业务收入同比增7.1%,占总营收的12.8%(增长1.1个百分点),主要得益于 AI 云和...